Domain atmungsorgane.de kaufen?
Wir ziehen mit dem Projekt
atmungsorgane.de um.
Sind Sie am Kauf der Domain
atmungsorgane.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atmungsorgane.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
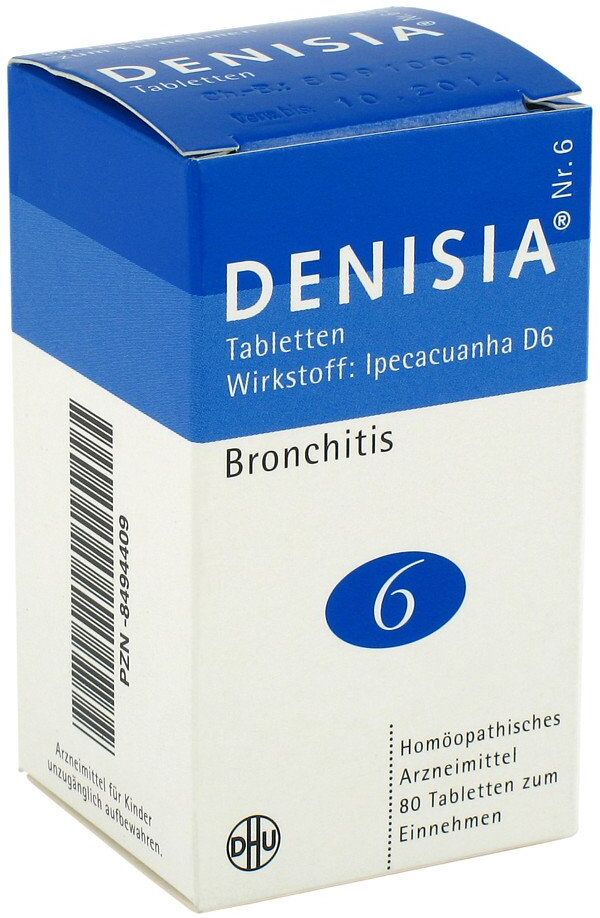
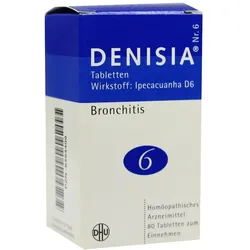
DHU Denisia 6 Atemwegserkrankungen TablettenAnwendungsgebiet von Denisia 6 Atemwegserkrankungen TablettenDas Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege.Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Cephaelis ipecacuanha (hom./anthr.)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Weizenstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind.DosierungFalls nicht anders verordnet, ist die übliche Dosis:Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen.In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen.Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten.Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren.Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie eine größere Menge angewendet haben, als Sie solltenEs sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung abbrechenEs sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung des Arzneimittels abbrechen. Wenn Sie weitere Fragen zur Anwendung des13,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Lunge und Atemwege, Fachbücher von Dennis BöschDer Band aus der Reihe "Module Innere Medizin" ermöglicht Lernenden den Blick aufs Ganze. Systematisch stellen die Autoren das gesamte Organsystem Lunge und Atemwege dar: von der Anatomie über die Physiologie bis zur Diagnostik und Therapie von Erkrankungen. Wegen seiner Praxisnähe eignet sich der Band nicht nur für Studierende, sondern auch für Ärzte in der pneumologischen Aus- und Weiterbildung.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
DHU Denisia 6 Atemwegserkrankungen TablettenAnwendungsgebiet von Denisia 6 Atemwegserkrankungen TablettenDas Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege.Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Cephaelis ipecacuanha (hom./anthr.)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Weizenstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind.DosierungFalls nicht anders verordnet, ist die übliche Dosis:Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen.In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen.Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten.Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren.Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie eine größere Menge angewendet haben, als Sie solltenEs sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung abbrechenEs sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung des Arzneimittels abbrechen. Wenn Sie weitere Fragen zur Anwendung des13,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
VET EXPERT Vetussin 100ml unterstützt die Atmungsorgane Ihres HundesVET EXPERT Vetussin 100ml unterstützt die Atemwege Ihres Hundes ist eine spezielle Formel für Hunde zur Unterstützung der Funktion des Atmungssystems. Seine einzigartige Formel auf der Basis von Pflanzenextrakten, angereichert mit den Vitaminen A, C und E, hilft, zähen oder klebrigen Schleim zu verdünnen und die Kontraktion der glatten Muskulatur der Bronchien und der Luftröhre zu entspannen, was die Atmung erleichtert. Der Sirup ist leicht zu verabreichen und hat einen angenehmen Geschmack, so dass es einfach ist, die Gesundheit der Atemwege Ihres Hundes täglich zu erhalten. Umfassende Wirkung für eine bessere Atmung - VET EXPERT Vetussin 100ml unterstützt die Atmungsorgane Ihres Hundes VET EXPERT Vetussin 100ml unterstützt die Atemwege Ihres Hundes und enthält Extrakte aus Eukalyptus, Efeu, Thymian und Anis, die für ihre atemwegsfördernden Eigenschaften bekannt sind. Die Vitamine A, C und E stärken das Immunsystem und die allgemeine Gesundheit der Atemwege, was besonders wichtig für Hunde ist, die zu Atemwegsproblemen neigen. Wichtigste gesundheitliche Vorteile Unterstützt das Atmungssystem: Erleichtert die Atmung durch die Entspannung der Bronchialkrämpfe. Natürliche Inhaltsstoffe: Pflanzenextrakte zur Unterstützung der Atmungsfunktion. Angereichert mit Vitaminen: Die Vitamine A, C und E stärken das Immunsystem des Atmungssystems. Leichte Verabreichung: Ein schmackhafter Sirup, der Ihrem Hund leicht zu verabreichen ist. Wann sollte VET EXPERT Vetussin 100ml zur Unterstützung des Atmungssystems Ihres Hundes verwendet werden? VET EXPERT Vetussin 100ml unterstützt die Atemwege Ihres Hundes und wird für Hunde empfohlen, die Probleme mit den Atemwegen haben, wie z.B. Bronchialkrämpfe, Atembeschwerden oder zähflüssigen Schleim. Es ist auch eine gute Wahl für Hunde, die in Zeiten schwacher Immunität oder während der Allergiesaison eine Unterstützung der Atemwege benötigen. Warum dieses Produkt kaufen? VET EXPERT Vetussin 100ml unterstützt die Atemwege Ihres Hundes und ist ideal für Hundebesitzer, die die Gesundheit der Atemwege ihres Tieres auf natürliche Weise unterstützen möchten. Seine umfassende Formel auf der Basis natürlicher Inhaltsstoffe und Vitamine bietet eine wirksame Unterstützung, und die schmackhafte Sirupform macht die tägliche Verabreichung einfach. Interessante Fakten zum Wirkstoff Eukalyptus-Extrakt, einer der Hauptbestandteile von VET EXPERT Vetussin, ist bekannt für seine antiseptischen und atemwegsfördernden Eigenschaften. In Kombination mit anderen natürlichen Inhaltsstoffen ergibt sich eine leistungsstarke Formel zur Unterstützung der Atemwegsgesundheit bei Hunden.17,50 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.